
NOTA ACTUALIDAD LATINOAMERICANA
El entorno global más exigente y selectivo lleva a una fase de mayor discriminación entre las principales economías de la región
Septiembre de 2026 | 15 min de lectura | Fuente Equipo Económico y ABECEB
RESUMEN EJECUTIVO
- La incertidumbre geopolítica global provoca la vuelta del riesgo energético y una mayor volatilidad financiera. El precio del petróleo Brent había retrocedido tras los máximos alcanzados a finales de abril, pero tras la reanudación de los ataques entre Estados Unidos e Irán desde finales de agosto, ha vuelto aumentar hasta superar los 97 dólares el barril, incrementando las presiones inflacionarias. Además, ante las dudas sobre la sostenibilidad fiscal y la creciente competencia por el capital, las rentabilidades exigidas a la deuda soberana de EE. UU. y de los países más endeudados han crecido. Para América Latina, este escenario implica tipos de interés internacionales elevados durante más tiempo y un menor margen para las bajadas de tipos en los países de la región.
- La actividad sorprendió al alza en el primer semestre de 2026 en Latinoamérica, pero con heterogeneidad entre países. Nuestro escenario mantiene el 1,8% de crecimiento regional en 2026, ligeramente más conservador que el consenso ante el tensionamiento de los costes energéticos. La desinflación continúa, pero sin un sendero común, ni espacio para recortes de tipos de interés sincronizados; la flexibilización monetaria pasó de ser regional a ser selectiva, mientras los mercados discriminan cada vez más.
- En este contexto regional, las tres principales economías Brasil, México y Argentina- siguen configurando perfiles de riesgo y retorno diferenciados. Brasil combina unos tipos de interés elevados con una elevada sensibilidad de las cuentas públicas a las condiciones financieras, a lo que se suman la incertidumbre asociada a las elecciones de octubre y las recientes tensiones comerciales con EE. UU. México mostró que la economía conserva capacidad de rebote, gracias a la inversión y nearshoring de las empresas ya instaladas, frente a la cautela relativa a nuevos proyectos. Por su parte, Argentina es el régimen de las dos velocidades: la minería, la energía y el agro siguen traccionando, mientras que la industria orientada al mercado interno y el consumo permanecen rezagados. El mercado ha comenzado a incorporar antes de lo previsto el calendario electoral de 2027, como refleja el repunte de la prima de riesgo.
- La geoeconomía ya decide el Capex. EE. UU. impuso arancel adicional del 25% a determinados productos de Brasil. En México, el T-MEC sigue vigente, pero entró en un esquema de revisiones anuales y la próxima ronda bilateral está prevista para septiembre. A esto se suma el exceso de capacidad de China, que presiona manufacturas, márgenes y decisiones de sourcing en la región. Destacan los potenciales beneficios asociados al acuerdo UE-Mercosur, ya en vigor, en su papel como plataforma de desarrollo productivo para Argentina, Brasil, Uruguay y Paraguay.
- La región sigue ofreciendo claras oportunidades en energía, minería crítica, agro, infraestructuras, electricidad y servicios, pero el potencial de creación de valor reside en la selección de mercados y sectores y en el momento de entrada, no en una exposición indiscriminada a la región. El diferencial de retorno depende cada vez más de cuatro filtros: la exposición energética, el grado de integración comercial, la consistencia fiscal y la capacidad de ejecución política.
PANORAMA GLOBAL EN EL QUE SE INSERTA LA REGIÓN
La geopolítica sigue condicionando el devenir de la economía global. El Brent superó los 115 dólares a finales de abril con el cierre de facto del estrecho de Ormuz. Durante agosto, retrocedió hasta los 85-86 dólares por menor actividad militar del conflicto, pero desde el 31 de ese mes volvió a subir intensamente tras la reanudación de los ataques entre Estados Unidos e Irán, de forma que se sitúa a fecha de 7 de septiembre en el entorno de los 97 dólares. Las negociaciones con mediación de Omán redujeron transitoriamente la prima de riesgo, aunque no lograron normalizar el tránsito por el estrecho de Ormuz ni eliminaron el riesgo de una nueva escalada. La Administración de Información Energética de Estados Unidos (EIA, según sus siglas en inglés) proyecta un precio medio del Brent de 87 dólares para 2026 y no espera que la producción de Oriente Medio se acerque a los niveles previos al conflicto hasta principios de 2027.
En Estados Unidos, la economía mantiene su resiliencia, aunque con una combinación más incómoda de moderación del crecimiento e inflación persistente. El PIB creció el 1,5% anualizado en el segundo trimestre de 2026, frente al 2,1% del primero, mientras que el Survey of Professional Forecasters de la Reserva Federal de Filadelfia proyecta un crecimiento medio del 2,1% para 2026 y del 2,2% para 2027. En julio, la tasa de inflación medida por el PCE (índice de precios del gasto en consumo personal, una de las principales medidas de inflación que sigue la Fed) se situó en el 3,7% interanual y la subyacente en el 3,3%. Mientras que la incertidumbre geopolítica, las presiones inflacionarias, la creciente competencia por el capital y las dudas sobre la sostenibilidad fiscal han contribuido a impulsar las rentabilidades exigidas a la deuda soberana de EE. UU. A mediados de agosto, la rentabilidad del bono a treinta años del país alcanzó el 5,34%, su nivel más elevado desde 2007. Como reacción, el Tesoro anunció que aumentaría durante dos meses el volumen máximo de sus operaciones de recompra de bonos con vencimientos a largo plazo.
En este contexto, los mensajes de política monetaria lanzados desde Jackson Hole no apuntaron a una Fed sin función de reacción, sino a una institución con menor forward guidance y una mayor dependencia de los datos: Warsh señaló que la orientación futura debe ser limitada en circunstancias normales y reafirmó el objetivo de inflación del 2%. El mercado interpretó el discurso en clave más restrictiva. Así la probabilidad de una subida de tipos en septiembre pasó de alrededor de un tercio antes de Jackson Hole al actual nivel de más del 60%. Para América Latina, este escenario implica tipos de interés internacionales elevados durante más tiempo, un tramo largo de la curva muy sensible a cada nuevo dato y un menor margen para que los bancos centrales de la región profundicen las bajadas de tipos.
Europa y China se mueven en direcciones opuestas. En la Eurozona, el consenso de analistas se ha desplazado hacia una combinación de crecimiento reducido pero heterogéneo, donde destacan en positivo las cifras de España, frente al estancamiento de Alemania, Fancia e Italia- e inflación por encima del objetivo. El Survey of Professional Forecasters del BCE proyecta un crecimiento del 0,6% en 2026 y del 1,2% en 2027, con una inflación del 2,7% y del 2,2%, respectivamente. El FMI es algo menos pesimista para 2026, con una previsión de crecimiento del 0,9%. Mientras que todo apunta a una subida de 25 puntos básicos en septiembre del tipo de la facilidad de depósito, hasta el 2,5%. A pesar del menor dinamismo en su conjunto, la Unión Europea ofrece una mayor previsibilidad regulatoria, con la aplicación provisional del Acuerdo Interino UE-Mercosur.
China, en cambio, seguirá creciendo en torno al 4,6% en 2026, pero con una demanda interna débil y crecientes presiones por el lado de la oferta. El exceso de capacidad en vehículos eléctricos, baterías, paneles solares, productos químicos y acero se redirige hacia mercados con menores barreras comerciales, incluida América Latina. Los bienes e insumos chinos más baratos reducen costes, pero también comprimen los márgenes de la industria local y aceleran la agenda de defensa comercial.
ESCENARIO ECONÓMICO REGIONAL
América Latina cerró el segundo trimestre de 2026 con una actividad algo mejor de lo esperado, aunque también con una mayor dispersión entre países. México creció el 1,4% trimestral y el 2,1% interanual en el segundo trimestre, Colombia el 3,5% interanual y Perú el 2,6%. Chile fue la excepción con una caída del 0,2% interanual y quedó por debajo del consenso. Sobre esta base, proyectamos un crecimiento regional del 1,8% en 2026, una visión más conservadora que el 2,2% de CEPAL y el 2,4% del FMI, ante el tensionamiento de los costes energéticos y con la inversión mostrando un comportamiento muy diferente entre países.
En materia de precios, el aspecto más relevante es la composición de la inflación, más que su nivel. En julio, la tasa de crecimiento interanual del IPC se situó en el 33,8% en Argentina, el 4,4% en Brasil, el 3,5% en Chile, el 6,0% en Colombia, el 3,1% en México, el 1,6% en Paraguay, el 3,7% en Perú y el 4,3% en Uruguay. El shock energético no se tradujo en una aceleración sincronizada de los precios. Brasil volvió a situarse por debajo del límite superior del 4,5% de su rango objetivo, México y Paraguay registraron tasas relativamente reducidas, mientras que Colombia y Perú permanecieron más presionados. Argentina mantiene, por su parte, una dinámica propia. En conjunto, el escenario sigue siendo de desinflación heterogénea, más que de una nueva aceleración de los precios.
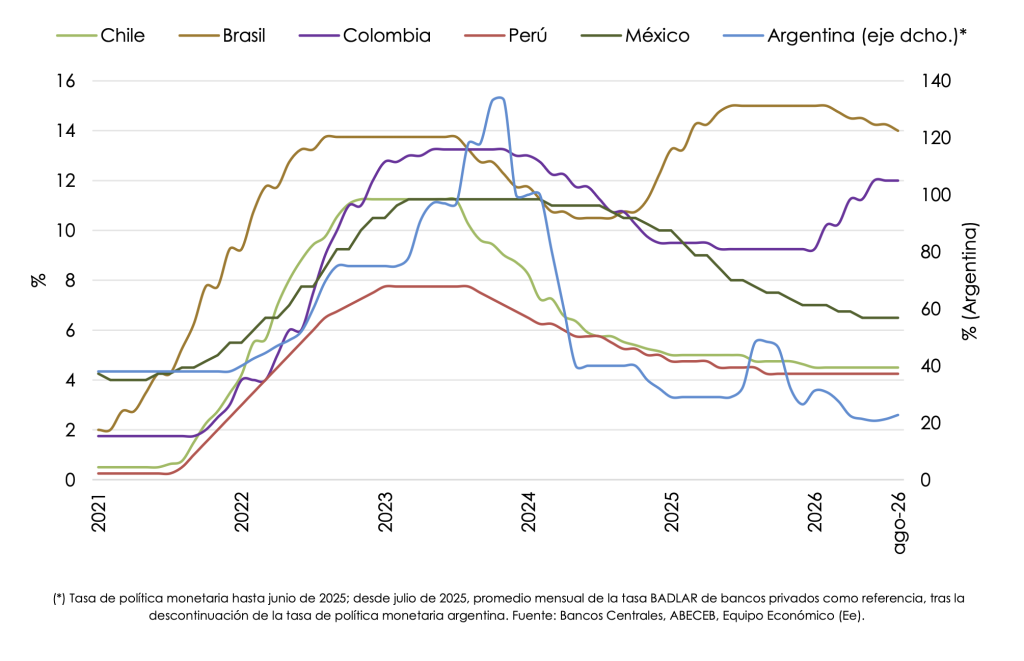
Política monetaria. Brasil recortó otros 25 puntos básicos en agosto, situando la tasa Selic en el 14%, aunque el Banco Central de Brasil mantiene una orientación restrictiva. En Colombia, el tipo de interés se sitúa en el 12%; en México, en el 6,5%; Chile, en el 4,50%; y Perú, en el 4,25%. Más que hablar de un «tipo regional» -un promedio que oculta regímenes muy distintos-, la distinción relevante se encuentra entre las economías que cuentan con un anclaje nominal suficiente para seguir flexibilizando su política monetaria y aquellas que todavía necesitan preservar su credibilidad o incluso contemplar nuevos ajustes.
GRÁFICO 1. TIPOS DE INTERÉS OFICIALES EN UNA SELECCIÓN DE PAÍSES LATINOAMERICANOS.
En el frente externo, el petróleo mantiene la asimetría regional. La magnitud del shock permanece por debajo de los máximos del segundo trimestre, pero el repunte del Brent desde finales de agosto confirma que el riesgo no ha desaparecido. Los periodos de precios elevados presionan los costes de los importadores netos de energía y productos refinados, como Chile, Uruguay, Centroamérica y, en parte, México, mientras que mejoran las cuentas externas y fiscales de Colombia, Ecuador y Venezuela. Brasil mantiene una posición más equilibrada por volumen y diversificación, aunque ahora afronta también un frente comercial con Estados Unidos.
En el caso de los minerales, la distinción clave sigue estando entre precio y capacidad de producción, con Chile como principal ejemplo. La producción de cobre cayó el 7,1% interanual en el acumulado de enero a julio. La Comisión Chilena del Cobre (Cochilco) proyecta 5,27 millones de toneladas para 2026, el 2,6% menos que en 2025, al tiempo que ha elevado el precio esperado hasta los 5,95 dólares por libra. Precios al alza y volúmenes a la baja: esa sigue siendo una de las principales restricciones de la transición energética. Perú, en cambio, combina la mejora de los precios con una inversión privada que creció el 20,9% interanual en el segundo trimestre.
La aritmética fiscal se ha vuelto más exigente. Los promedios regionales esconden diferencias relevantes. En nuestro escenario para 2026, Brasil combina un déficit del 8,8% del PIB con una deuda del 82,6%; Colombia, del 6,4% y el 63,0%; México, del 4,1% y el 55,1%; y Uruguay, del 4,3% y el 68,4%, respectivamente. En Colombia, el terremoto del 10 de agosto añade además una presión extraordinaria: el Gobierno estimó unas pérdidas físicas directas cercanas a los 30 billones de pesos colombianos, una cifra todavía preliminar y que no equivale al coste total de la reconstrucción. Bolivia, por su parte, alcanzó un acuerdo a nivel técnico con el FMI por 1.900 millones de dólares, sujeto a la aprobación del Directorio y al cumplimiento de acciones previas.
El escenario más probable para lo que resta de 2026 es el de una región que gana algo de actividad, pero pierde homogeneidad, en un entorno global marcado por la volatilidad energética y financiera, y una mayor fragmentación comercial. La desinflación continúa de forma desigual, los bancos centrales administran el último tramo con cautela y los mercados discriminan cada vez más en función de la consistencia fiscal, la capacidad de ejecución y la exposición comercial de cada país. El carry selectivo sigue resultando atractivo en algunos mercados, aunque con un menor margen para ignorar los shocks asociados a la energía, el comercio, los tipos de interés o la política interna.
RIESGOS Y OPORTUNIDADES PARA LA REGIÓN
El primer riesgo para el escenario base presentado para la región sigue siendo energético, asociado al devenir de la geopolítica global. El impacto continúa siendo doble, ya que encarece la energía para los importadores netos y mejora los ingresos de los países exportadores, pero vuelve a elevar la volatilidad de los costes y de las expectativas.
El segundo riesgo es financiero y fiscal, y se ha vuelto más exigente ante la incertidumbre sobre los tipos de interés internacionales. Con una Fed más dependiente de los datos, la probabilidad implícita de una subida de tipos en septiembre aumentó con fuerza, mientas que varias de las grandes economías de la región lo afrontan con un reducido margen presupuestario. Brasil y Colombia son los casos más sensibles en nuestras proyecciones. El riesgo es que un shock externo o un aumento de los spreads obliguen a aplicar ajustes procíclicos justo cuando varios gobiernos necesitan financiar reformas, infraestructuras y tareas de reconstrucción-como es el caso de Colombia tras el terremoto-.
El tercer riesgo es comercial y regulatorio. Estados Unidos impuso en julio una sobretasa del 25% a determinados productos procedentes de Brasil. En México, el T-MEC no fue renovado automáticamente en la revisión del 1 de julio, pero continúa vigente hasta 2036 bajo un esquema de revisiones anuales; la próxima ronda bilateral está prevista para septiembre. A ello se suma la sobrecapacidad china en vehículos eléctricos, baterías, paneles solares, productos químicos y acero.
El cuarto riesgo es de ejecución política. Chile, Perú y Colombia ya han dejado atrás las elecciones y han entrado en la fase que realmente importa para los activos: transformar los programas en medidas ejecutables, en un contexto de Congresos fragmentados y restricciones fiscales. Brasil sigue siendo la principal excepción, ya que la incertidumbre continúa siendo electoral y se combina con un mayor gasto preelectoral y nuevas tensiones comerciales.
Un último factor relevante para la región: El Niño. La Administración Nacional Oceánica y Atmosférica de EE. UU. (NOAA, por sus siglas en inglés) señala que el episodio se está intensificando y asigna una probabilidad superior al 90% a que alcance una intensidad muy fuerte durante el otoño y el invierno del hemisferio norte de 2026-27. Y que tomará forma de sequías (en el norte andino, el Caribe y algunas zonas del norte y nordeste de Brasil), o de precipitaciones por encima de lo normal (Pampa húmeda).
Más allá de estos destacados riesgos y de la evolución coyuntural de la economía, cuatro vectores estructurales están redefiniendo dónde se genera valor. El primero es demográfico y se refleja en los mercados laborales. Brasil y México combinan tasas de paro muy reducidas con un menor crecimiento de la población activa; un mercado laboral ajustado puede convivir con una actividad moderada y hace más visibles las necesidades de productividad e inversión.
El segundo es la inteligencia artificial, que sostiene el Capex global a través de semiconductores, centros de datos y automatización, pero requiere un suministro eléctrico firme. Esto devuelve valor estratégico al gas de Vaca Muerta, al excedente hidroeléctrico de Paraguay, al litio del triángulo y al cobre chileno. Argentina ha prorrogado el RIGI (Régimen de Incentivo para Grandes Inversiones) y ampliado su alcance tecnológico a la IA, la biotecnología y la transición energética.
El tercero, muy conectado a la anterior, es la transición energética, donde el cuello de botella ya no reside únicamente en el precio, sino también en el volumen. La producción chilena de cobre cayó el 9,4% interanual en julio y acumuló un descenso del 7,1%, mientras la producción de gas de Bolivia continúa disminuyendo y El Niño eleva el riesgo para la generación hidroeléctrica en varios mercados andinos.
El cuarto es geoestratégico. El comercio se ha convertido en una variable de seguridad económica, con el T-MEC sometido a revisiones anuales, frente a un Acuerdo UE-Mercosur ya en aplicación provisional. Alejada geográficamente de los conflictos en curso, Latinoamérica es capaz de aportar una parte relevante de los activos con mayor crecimiento de la demanda en la economía global. En este escenario, la región sigue ofreciendo claras oportunidades en energía, minería crítica, agro, infraestructuras, electricidad y servicios, pero el potencial de creación de valor reside en la selección de mercados y sectores y en el momento de entrada, no en una exposición indiscriminada a la región. El diferencial de retorno depende cada vez más de cuatro filtros: la exposición energética, el grado de integración comercial, la consistencia fiscal y la capacidad de ejecución política. La mejora registrada en el segundo trimestre reduce el pesimismo cíclico, pero no resuelve las restricciones estructurales que siguen pesando sobre la inversión y la productividad.
PERSPECTIVAS PARA LAS PRINCIPALES ECONOMÍAS
En el panorama expuesto, las tres principales economías -Brasil, México y Argentina- siguen configurando perfiles de riesgo y retorno diferenciados, más que distintas variantes de un mismo ciclo económico.
Brasil combina unos tipos de interés elevados con una elevada sensibilidad de las cuentas públicas a las condiciones financieras, a lo que se suman la incertidumbre asociada a las elecciones de octubre. Las perspectivas de crecimiento se mantienen relativamente estables. El Banco Central de Brasil volvió a recortar la Selic en agosto, hasta el 14,00%, aunque mantiene una orientación restrictiva ante unas expectativas de inflación todavía elevadas. La principal novedad es que al riesgo fiscal y electoral se ha sumado ahora un frente comercial: las medidas arancelarias estadounidenses adoptadas al amparo de la Sección 301 afectan al 23,1% de las exportaciones del país a ese mercado, según el gobierno del país. El diferencial de retorno pasa así a depender de la interacción entre tipos de interés, deuda, proceso electoral y acceso comercial.
México mostró que la economía conserva capacidad de rebote. El PIB creció el 1,4% trimestral y un 2,1% interanual en el segundo trimestre, revirtiendo la contracción registrada en los tres primeros meses del año. La inversión extranjera directa (IED) del primer semestre rozó los 35.000 millones de dólares, un máximo, aunque el 88,5% correspondió a reinversión de beneficios y las nuevas inversiones cayeron alrededor de un 42%. El nearshoring opera, por el momento, a dos velocidades: las empresas instaladas reinvierten, mientras los nuevos proyectos mantienen una mayor cautela. La revisión del T-MEC del 1 de julio no extendió automáticamente el acuerdo, que permanece vigente hasta 2036 con revisiones anuales. La próxima ronda bilateral con Estados Unidos está prevista para septiembre.
Argentina es el régimen de las dos velocidades, con una situación macroeconómica algo más exigente en el margen. La minería, la energía y el agro siguen traccionando, mientras que la industria orientada al mercado interno y el consumo permanecen rezagados. Las ventas minoristas de las pymes cayeron el 3,8% interanual en julio y el REM (Relevamiento de Expectativas de Mercado, elaborado por del Banco Central de la República Argentina) recortó la previsión de crecimiento para 2026 hasta el 2,7%. El crecimiento del IPC se aceleró hasta el 2,1% mensual en julio, frente al 1,9% de junio, aunque el REM sigue contemplando una desaceleración posterior. El frente externo aportó estabilidad, con compras del BCRA por 2.163 millones de dólares en julio, si bien agosto fue más ajustado. El riesgo país cerró agosto en torno a los 512 puntos básicos, más de 100 puntos por encima del mínimo de julio, cercano a 400. En materia de blindaje institucional, el 26 de agosto la Cámara de Diputados dio su aprobación a la reforma de la Carta Orgánica del Banco Central, que deberá pasar ahora al Senado para su aprobación definitiva. El proyecto establece como misión prioritaria preservar el valor de la moneda, prohíbe la financiación monetaria del sector público y endurece las condiciones para la destitución de sus autoridades. El ancla fiscal continúa operando y los fundamentos macroeconómicos mantienen fortalezas, pero el mercado está empezando a descontar con mayor antelación la incertidumbre asociada a las elecciones de 2027, como refleja el repunte de la prima de riesgo. Las encuestas también reflejaron un deterioro de la valoración presidencial, con alguna estabilización hacia agosto.
Semáforo de Actualidad Económica Latinoamericana
| País | 🟢 | 🟠 | 🔴 |
|---|---|---|---|
| Argentina | La Cámara de Diputados dio media sanción a la reforma de la Carta Orgánica del BCRA, por 144 votos contra 102 y 9 abstenciones; Inocencia Fiscal II también obtuvo media sanción y pasó al Senado. | El IPC creció el 2,1% mensual en julio, 19,3% acumulado y 33,8% interanual. El dato cortó tres meses de desaceleración mensual y quedó apenas por encima del 2,0% que esperaba el REM. | El riesgo país cerró agosto en torno a 512 puntos básicos, más de 100 por encima del suelo cercano a 400 de julio, mientras el rollover del Tesoro bajó de 155% a 100,3% en la primera licitación del mes. |
| Brasil | La tasa de desempleo cayó al 5,3% en el acumulado de mayo a julio, mínimo de la PNAD continua (Encuesta Nacional por Muestra de Hogares), en un mercado laboral que sigue muy ajustado aun con crecimiento moderado de la actividad. | El IPCA aumentó el 0,07% mensual en julio y el 4,44% interanual, frente al 4,64% anterior, de nuevo por debajo del límite superior del 4,5% del objetivo. El BCB recortó la tasa Selic hasta el 14,00%, mientras que los combustibles bajaron el 1,44%. | Estados Unidos aplicó desde el 22 de julio una sobretasa del 25% sobre determinados productos brasileños. Sumadas las nuevas medidas bajo la Sección 301, Brasil estima que 23,1% de sus exportaciones a ese mercado queda alcanzado por aranceles adicionales. |
| Chile | El IMACEC (indicador mensual de actividad económica) creció el 2,4% interanual y 0,6% mensual desestacionalizado en junio, evitando la recesión técnica tras cinco meses de caídas, aunque el impulso de la minería se revirtió en julio. | La producción de cobre cayó el 9,4% interanual en julio, hasta las 403.424 toneladas, y acumula una caída del 7,1% entre enero y julio, el peor registro en 23 años, aunque Cochilco elevó el precio esperado a USD 5,95 la libra y mostró cifras positivas en algunos meses del año. | La tasa de paro subió al 9,5% en el periodo de mayo a julio, máximo en cinco años. La fuerza de trabajo creció 0,7% interanual y el empleo cayó 0,2%, con una caida del 2,4% de los asalariados formales. |
| México | La inversión fija bruta creció el 2,4% anual en mayo, tras romper en abril una racha de diecinueve meses de caidas, aunque retrocedió el 0,4% intermensual y el impulso provino principalmente del componente público. | El consumo privado se estabilizó: el índice pasó de 114,2 a 114,3 puntos entre mayo y junio, con un avance mensual de apenas 0,1%, y la confianza del consumidor quedó en 43,8 puntos, por debajo del umbral neutral. | La revisión del T-MEC del 1 de julio no extendió automáticamente el acuerdo, que sigue vigente hasta 2036 con revisiones anuales. La IED del semestre rozó los USD 35.000 M, pero el 88,5% fue reinversión de utilidades y las nuevas inversiones cayeron cerca de 42%. |
| Colombia | El PIB creció el 3,5% interanual en el segundo trimestre y el 2,9% en el conjunto del semestre, con la tasa de paro bajando al 8% en junio y la tasa de ocupación subiendo 0,9 puntos, hasta el 59,4% de la población en edad de trabajar. | Administración pública, defensa, educación y salud crecieron el 10,0% y aportaron 1,7 p.p. al crecimiento del 3,5% interanual del trimestre. Ese agregado explicó casi la mitad del avance, aunque no todo corresponde estrictamente a gasto público. | El terremoto del 10 de agosto dejó 329 fallecidos y 4.592 heridos según el balance oficial a 24 de agosto. El Gobierno estimó pérdidas físicas directas cercanas a COP 30 billones, cifra preliminar que no equivale al coste total de reconstrucción. |
| Perú | La inversión privada creció el 20,9% interanual en el segundo trimestre y la inversión bruta fija el 14,3%, con avances del 8,9% en construcción y del 35% en inversión minera, a precios corrientes. | El PIB creció el 2,6% interanual en el segundo trimestre y el 0,4% intertrimestral en términos desestacionalizados, desacelerándose frente al 3,5% interanual del primer trimestre por la menor aportación de los sectores primarios. | El IPC creció el 4,1% interanual en julio. La primera temporada de pesca de anchoveta en la zona norte-centro, suspendida desde junio por las elevadas temperaturas, se dio por concluida el 21 de agosto por motivos ambientales y biológicos. |
| Uruguay | El IPC creció el 4,27% interanual en julio, el 3,4% en el acumulado del año, dentro del rango del 3% a 6% y por debajo de su punto medio, situado en el 4,5%, con unas expectativas que continúan ancladas en la meta. | El BCU mantuvo su tipo de interés en el 5,75% por cuarta reunión consecutiva, cerrando la fase expansiva que entre julio de 2025 y marzo de 2026 acumuló recortes por 350 puntos básicos, a la espera de señales de actividad. | El PIB creció apenas el 0,9% interanual en el primer trimestre, último dato disponible, con el agro golpeado por la sequía. |
| Paraguay | Las exportaciones alcanzaron los USD 12.133,7 M entre enero y julio, 25,2% por encima de 2025. La campaña sojera 2025/26 cerró en torno a 12,3-12,5 millones de toneladas y el salto exportador respondió principalmente al mayor volumen. | El IMAEP (indicador mensual de actividad económica) creció el 5,6% interanual en junio, con servicios y agricultura entre los principales motores. Por su parte, el Estimador Cifras de Negocios aumentó el 4,1% interanual. El BCP mantuvo la tasa de política monetaria en el 5,50%. | El IPC creció el 1,6% interanual en julio, con una disminución mensual de 0,1% y la tasa subyacente en el 1,3%, muy por debajo de la meta central del 3,5%, tras las bajadas en los precios de combustibles y alimentos. |
Indicadores de coyuntura
| Variable | Argentina | Brasil | Chile | Colombia | México | Paraguay | Perú | Uruguay |
|---|---|---|---|---|---|---|---|---|
| Actividad económica (jun-26) | ||||||||
| Var. m/m | 0,3% | -0,6% | 0,6% | -0,9% | -0,1% | -0,6% | -2,2% | – |
| Var. i.a. | 2,7% | 2,4% | 2,4% | 3,5% | 2,8% | 5,6% | 1,9% | 0,4% |
| Var. acum. | 1,9% | 1,5% | -0,2% | 2,9% | 1,2% | 5,6% | 2,9% | 3,3% |
| Inflación (jul-26) | ||||||||
| Var. m/m | 2,1% | 0,1% | 0,1% | 0,2% | 0,1% | -0,1% | 0,3% | 0,1% |
| Var. i.a. | 33,8% | 4,4% | 3,5% | 6,0% | 3,1% | 1,6% | 4,1% | 4,3% |
| Var. acum. | 19,3% | 3,4% | 2,9% | 4,9% | 1,5% | 1,8% | 4,1% | 3,4% |
| Tipo de cambio (jul-26, fin de mes) | ||||||||
| $ / USD | 1487,0 | 5,1 | 930,8 | 3249,7 | 17,5 | 6046,9 | 3,4 | 40,2 |
| Var. m/m | 2,5% | -0,3% | 3,0% | -7,0% | 0,4% | -1,1% | 4,8% | -0,2% |
| Var. i.a. | 17,4% | -7,5% | -2,3% | -19,9% | -6,6% | -21,4% | -4,5% | 0,1% |
| Var. acum. | 2,6% | -6,0% | 1,5% | -14,3% | -3,4% | -10,9% | 12,9% | 2,7% |
| Tasas y Riesgo (Último día disponible) | ||||||||
| Tasa de PM (TNA) | 23,25%* | 14,00% | 4,50% | 12,00% | 6,50% | 5,50% | 4,25% | 5,75% |
| Riesgo país (PB) | 512 | 179 | 93 | 185 | 200 | 112 | 113 | 70 |
(*) Desde jul-25, la tasa de política monetaria argentina fue descontinuada y en cambio se utiliza la tasa BADLAR bancos privados como referencia.
Proyecciones Abeceb – Principales variables macroeconómicas
| Variable | Año | Argentina | Brasil | Chile | Colombia | México | Paraguay | Perú | Uruguay |
|---|---|---|---|---|---|---|---|---|---|
| PIB real (Var. % anual) |
2025 | 4,5% | 2,5% | 2,5% | 2,6% | 0,6% | 6,6% | 3,4% | 1,7% |
| 2026 | 2,6% | 1,9% | 1,0% | 2,0% | 1,3% | 4,4% | 2,9% | 1,6% | |
| 2027 | 2,9% | 1,9% | 2,6% | 2,4% | 1,8% | 3,9% | 3,0% | 2,1% | |
| Inflación (Var. % anual – dic) |
2025 | 31,5% | 4,3% | 3,4% | 5,1% | 3,7% | 3,1% | 1,5% | 3,6% |
| 2026 | 29,6% | 4,9% | 3,9% | 6,2% | 4,3% | 3,5% | 3,6% | 4,7% | |
| 2027 | 19,4% | 4,0% | 3,1% | 4,7% | 3,8% | 3,5% | 2,5% | 4,5% | |
| Tipo de cambio ($/USD – dic) |
2025 | 1.449 | 5,44 | 917,3 | 3.792 | 18,08 | 6.784 | 3,01 | 39,14 |
| 2026 | 1.602 | 5,15 | 903,6 | 3.432 | 17,96 | 6.072 | 3,02 | 40,36 | |
| 2027 | 1.919 | 5,23 | 898,5 | 3.520 | 18,44 | 6.244 | 3,04 | 41,44 | |
| Tasa de PM (TNA – dic) |
2025 | 26,5% | 15,00% | 4,50% | 9,25% | 7,00% | 6,00% | 4,25% | 7,50% |
| 2026 | 20,2% | 13,75% | 4,25% | 12,25% | 6,50% | 5,50% | 4,25% | 6,00% | |
| 2027 | 17,5% | 11,75% | 4,25% | 10,50% | 6,50% | 5,25% | 4,25% | 6,25% | |
| Déficit fiscal (% PIB) |
2025 | 0,2% | -8,3% | -2,3% | -6,4% | -3,9% | -2,0% | -2,2% | -4,2% |
| 2026 | 0,0% | -8,8% | -2,1% | -6,4% | -4,1% | -1,7% | -2,1% | -4,3% | |
| 2027 | 0,1% | -8,5% | -1,7% | -5,5% | -3,8% | -1,7% | -1,9% | -4,2% | |
| Cuenta corriente (% PIB) |
2025 | -1,2% | -3,0% | -1,2% | -2,4% | -0,4% | -3,2% | 3,2% | -0,9% |
| 2026 | 0,4% | -2,3% | -1,7% | -2,5% | -0,7% | -3,0% | 2,8% | -1,2% | |
| 2027 | 0,2% | -2,3% | -2,1% | -2,6% | -0,8% | -2,8% | 2,4% | -1,1% | |
| Deuda pública (% PIB) |
2025 | 78,4% | 78,7% | 41,1% | 62,4% | 55,9% | 40,4% | 31,9% | 65,7% |
| 2026 | 81,4% | 82,6% | 42,5% | 63,0% | 55,1% | 38,7% | 31,2% | 68,4% | |
| 2027 | 79,5% | 86,7% | 43,1% | 64,0% | 56,6% | 37,9% | 32,1% | 68,9% |
Fuente: ABECEB y Equipo Económico (Ee).